
Η Ελλάδα μπορεί να διαθέτει περισσότερες διεθνείς ενεργειακές υποδομές από ποτέ και ταυτόχρονα να παραμένει λιγότερο κεντρική από όσο υποδηλώνει ο δημόσιος λόγος. Το 2026 η ηλεκτρική της διασυνδεσιμότητα με τα υπόλοιπα κράτη-μέλη της Ευρωπαϊκής Ένωσης υπολογίζεται από την Ευρωπαϊκή Επιτροπή μόλις στο 6,1%, αισθητά χαμηλότερα από τον ευρωπαϊκό στόχο του 15% για το 2030. Την ίδια στιγμή, η Ελλάδα διαθέτει ήδη πολλαπλές διεθνείς ηλεκτρικές συνδέσεις, σχεδιάζει νέες γραμμές μεγάλης ισχύος, έχει γίνει καθαρός εξαγωγέας ηλεκτρικής ενέργειας και αναπτύσσει την υποδομή φυσικού αερίου προς τη βαλκανική ενδοχώρα. Η φαινομενική αντίφαση αποκαλύπτει το σωστό ερώτημα: πόσο βαθιά έχει ενσωματωθεί η Ελλάδα στα περιφερειακά δίκτυα και πόση πραγματική δυνατότητα επηρεασμού των ροών της παρέχει αυτή η θέση;
Η απάντηση απαιτεί διαφορετικό τρόπο αξιολόγησης. Η δικτυακή ισχύς δεν μπορεί να μετρηθεί με έναν κατάλογο αγωγών, καλωδίων και τερματικών εγκαταστάσεων. Μια υποδομή δημιουργεί μόνο δυνητική δυνατότητα. Η επιρροή εμφανίζεται όταν η δυνατότητα χρησιμοποιείται συστηματικά, όταν συνδέει αγορές που διαφορετικά θα είχαν δυσκολότερη πρόσβαση μεταξύ τους, όταν η παράκαμψή της είναι ακριβότερη και όταν εξακολουθεί να λειτουργεί υπό συνθήκες κρίσης. Η ανάλυση πρέπει επομένως να στραφεί στις ροές, στη χωρητικότητα, στην αξιοπιστία, στις εναλλακτικές οδεύσεις, στη χρησιμοποίηση των υποδομών και στη θέση της Ελλάδας ανάμεσα στα διαφορετικά τμήματα του ευρωπαϊκού ενεργειακού συστήματος.
Η θεωρία των δικτύων προσφέρει μια ιδιαίτερα χρήσιμη διάκριση. Ένας κόμβος μπορεί να έχει πολλές συνδέσεις χωρίς να βρίσκεται στις κρίσιμες διαδρομές που ενώνουν τους υπόλοιπους κόμβους. Η πραγματική κεντρικότητα αυξάνεται όταν η διέλευσή του διευκολύνει συστηματικά τη σχέση μεταξύ διαφορετικών τμημάτων του δικτύου. Στην ελληνική περίπτωση, αυτό σημαίνει ότι η σημασία μιας γραμμής προς τη Βουλγαρία ή την Ιταλία δεν εξαρτάται μόνο από την ύπαρξή της. Εξαρτάται από το αν δημιουργεί διαδρομή την οποία η αγορά χρησιμοποιεί επειδή είναι οικονομικά ανταγωνιστική, διαθέσιμη και δύσκολο να αντικατασταθεί.
Το ίδιο ισχύει για την κατεύθυνση των ροών. Το 2025 αποτέλεσε σημαντική ένδειξη μεταβολής, καθώς οι καθαρές εξαγωγές ηλεκτρικής ενέργειας της Ελλάδας ξεπέρασαν τις 3 TWh. Το ουσιώδες ερώτημα αφορά τη διάρκεια και τη δομή αυτής της μεταβολής. Εάν οι εξαγωγές παραμένουν θετικές σε διαφορετικά υδρολογικά, καιρικά και οικονομικά περιβάλλοντα, η Ελλάδα αποκτά σταδιακά ρόλο καθαρού περιφερειακού προμηθευτή. Εάν η επίδοση εξαρτάται από μια συγκυριακή σχέση τιμών, τότε η δικτυακή της θέση παραμένει περισσότερο ευκαιριακή. Η ανάλυση χρειάζεται συνεπώς πολυετή δεδομένα και όχι φωτογραφία μίας περιόδου.
Ακόμη πιο σημαντική είναι η διαθέσιμη μεταφορική ικανότητα. Η ονομαστική ισχύς ενός καλωδίου περιγράφει το τεχνικό του μέγεθος, ενώ η αγορά λειτουργεί με την καθαρή μεταφορική ικανότητα που είναι πραγματικά διαθέσιμη κάθε ώρα. Η διαφορά μπορεί να είναι μεγάλη. Στα τέλη Οκτωβρίου 2026 η υφιστάμενη διασύνδεση συνεχούς ρεύματος Ελλάδας–Ιταλίας τέθηκε εκτός λειτουργίας και η διαθέσιμη διασυνοριακή ικανότητα μηδενίστηκε προσωρινά και προς τις δύο κατευθύνσεις. Ένα τέτοιο περιστατικό δείχνει γιατί η κεντρικότητα χρειάζεται πλεονασμό. Όσο μία βασική όδευση μπορεί να διακοπεί χωρίς παράλληλη εναλλακτική αντίστοιχης ισχύος, η δικτυακή ισχύς παραμένει ευάλωτη.
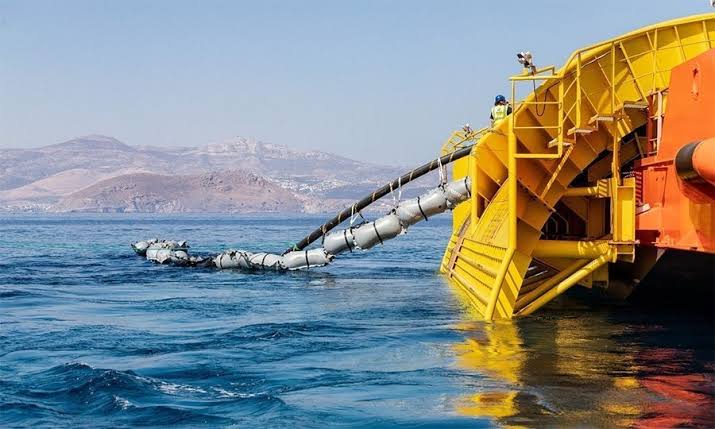
Η δεύτερη διασύνδεση Ελλάδας–Ιταλίας αποκτά ακριβώς γι’ αυτό μεγαλύτερη σημασία από τα επιπλέον 1.000 MW που θα προσφέρει. Η ταυτόχρονη λειτουργία δύο ανεξάρτητων συνδέσεων βελτιώνει τη συνέχεια των ανταλλαγών, περιορίζει την επίδραση μιας μεμονωμένης βλάβης και αυξάνει την ικανότητα του συστήματος να μεταφέρει μεγάλες ποσότητες σε διαφορετικές συνθήκες. Ο ΑΔΜΗΕ συνδέει ρητά το GRITA 2 με υψηλότερη αξιοπιστία των ανταλλαγών, μεγαλύτερη ενοποίηση των αγορών και μείωση των μελλοντικών διαφορών χονδρεμπορικών τιμών Ελλάδας–Ιταλίας. Η δικτυακή ισχύς επομένως συνδέεται εξίσου με τη διαθεσιμότητα και με την ισχύ.
Το επόμενο επίπεδο αφορά τον προσανατολισμό του δικτύου. Η Ελλάδα αποκτά μεγαλύτερη στρατηγική αξία όσο λιγότερο μονοδιάστατη είναι η ενεργειακή της γεωγραφία. Η δεύτερη γραμμή προς τη Βουλγαρία αυξάνει τη μεταφορική δυνατότητα στον βόρειο άξονα και υποστηρίζει μεγαλύτερες ροές στην κατεύθυνση Βορρά–Νότου και Νότου–Βορρά. Το GRITA 2 ενισχύει τον δυτικό άξονα. Το GSI, με αμφίδρομη ικανότητα 1.000 MW, εισάγει ανατολικό σκέλος και συνδέει την Κύπρο με το ευρωπαϊκό ηλεκτρικό σύστημα μέσω Ελλάδας. Η αξία προκύπτει από το άθροισμα των κατευθύνσεων: ένας κόμβος με πολλές ανεξάρτητες εξόδους έχει περισσότερες δυνατότητες ανακατεύθυνσης ροών από ένα σύστημα που εξαρτάται από έναν μόνο άξονα.
Αυτή η πολυκατευθυντικότητα μπορεί να μετρηθεί και με έναν πιο πολιτικά ενδιαφέροντα δείκτη: την προαιρετικότητα που προσφέρει η Ελλάδα στους άλλους. Όταν μια περιφερειακή αγορά διαθέτει περισσότερες από μία πηγές τροφοδοσίας επειδή έχει πρόσβαση στις ελληνικές υποδομές, μειώνεται η εξάρτησή της από μία συγκεκριμένη όδευση. Η αξία της Ελλάδας αυξάνεται επειδή αποτελεί φορέα εναλλακτικών. Η ισχύς αυτή λειτουργεί κυρίως μέσω θετικών κινήτρων. Η ελληνική υποδομή γίνεται ελκυστική όταν παρέχει οικονομικότερη, ασφαλέστερη ή περισσότερο ευέλικτη πρόσβαση σε ενέργεια.
Ο βαθμός χρησιμοποίησης είναι εξίσου καθοριστικός. Δύο κράτη μπορούν να διαθέτουν την ίδια ονομαστική διασυνοριακή χωρητικότητα και να έχουν τελείως διαφορετική δικτυακή σημασία. Εκείνο του οποίου οι γραμμές λειτουργούν συστηματικά με υψηλές ροές συμμετέχει ενεργότερα στην οικονομική ζωή της περιφέρειας. Χρειάζεται συνεπώς να παρακολουθούνται η ετήσια ηλεκτρική ενέργεια που διακινείται ανά σύνορο, ο λόγος πραγματικής προς διαθέσιμη χωρητικότητα, η κατεύθυνση των συναλλαγών και οι ώρες συμφόρησης. Αυτά τα στοιχεία δείχνουν ποια γραμμή αποτελεί πραγματικό διάδρομο και ποια παραμένει κυρίως τεχνική δυνατότητα.
Η ίδια αρχή ισχύει στο φυσικό αέριο. Η δυνατότητα εισαγωγής υγροποιημένου φυσικού αερίου δημιουργεί δυνητική αξία. Η δικτυακή κεντρικότητα εξαρτάται από το πόσο μεγάλο μέρος αυτής της ποσότητας μπορεί να διοχετευθεί αποτελεσματικά προς τις βόρειες αγορές. Ο Κάθετος Διάδρομος έχει αποκτήσει ευρύτερη γεωγραφική εμβέλεια, όμως η πραγματική του δύναμη θα καθοριστεί από τη διαθέσιμη χωρητικότητα σε κάθε διαδοχικό σύνορο, από τα τέλη μεταφοράς και από την εμπορική δυνατότητα μιας ποσότητας που εισέρχεται στην Ελλάδα να φτάσει χωρίς δυσανάλογο κόστος στον τελικό προορισμό. Ένας διάδρομος λειτουργεί τόσο καλά όσο το στενότερο σημείο του.
Εδώ αναδεικνύεται και το πρόβλημα της εσωτερικής υποδομής. Η διεθνής σύνδεση μπορεί να έχει μεγάλη ονομαστική ικανότητα, αλλά η πραγματική της χρησιμότητα περιορίζεται όταν το εθνικό δίκτυο δεν μπορεί να μεταφέρει αντίστοιχες ποσότητες μέχρι το σημείο εξόδου. Η Ελλάδα επομένως χρειάζεται να αξιολογεί την ενεργειακή ισχύ της μέσα από ολόκληρη την αλυσίδα: παραγωγή ή εισαγωγή, εσωτερική μεταφορά, αποθήκευση, διασυνοριακή ικανότητα και τελική πρόσβαση στις ξένες αγορές. Η στρατηγική εστιάζει συχνά στο ορατότερο διεθνές έργο, ενώ το πραγματικό όριο μπορεί να βρίσκεται σε έναν εσωτερικό υποσταθμό ή σε ένα κορεσμένο τμήμα του δικτύου.
Η αποθήκευση έχει αντίστοιχα δικτυακό χαρακτήρα. Ένα σύστημα με άφθονη ανανεώσιμη παραγωγή και ελάχιστη δυνατότητα χρονικής μετατόπισής της βρίσκεται συχνά υποχρεωμένο είτε να περικόπτει παραγωγή είτε να εξάγει σε ώρες στις οποίες πολλές γειτονικές αγορές διαθέτουν επίσης πλεόνασμα. Η προσθήκη αποθήκευσης επιτρέπει μεγαλύτερο έλεγχο πάνω στον χρόνο της ροής. Αυτή είναι μια ουσιαστική μορφή ισχύος: η Ελλάδα μπορεί να επιλέγει περισσότερο αποτελεσματικά πότε θα καταναλώνει, πότε θα αποθηκεύει και πότε θα εξάγει. Η Επιτροπή θεωρεί την αύξηση της ευελιξίας μέσω αποθήκευσης και ενισχυμένων δικτύων κρίσιμη για το επόμενο στάδιο του ελληνικού ενεργειακού μετασχηματισμού.
Η αγορά προσθέτει μια ακόμη διάσταση. Πραγματικός κόμβος χρειάζεται επαρκή αριθμό συμμετεχόντων και επαναλαμβανόμενες συναλλαγές ώστε οι υποδομές να μετατρέπονται σε οικονομικό τόπο συνάντησης προσφοράς και ζήτησης. Η ρευστότητα περιορίζει τη δυνατότητα μεμονωμένων προμηθευτών να καθορίζουν τους όρους, επιτρέπει ταχύτερη προσαρμογή σε μεταβολές της προσφοράς και αυξάνει την αξία της φυσικής υποδομής. Μια χώρα μπορεί συνεπώς να είναι σημαντικό σημείο διέλευσης χωρίς να έχει ακόμη εξελιχθεί σε ώριμο εμπορικό κόμβο. Η μετάβαση απαιτεί βαθύτερη αγορά και όχι μόνο περισσότερους σωλήνες και καλώδια.
Η σύγκλιση των τιμών αποτελεί ίσως έναν από τους καθαρότερους δείκτες ότι οι διασυνδέσεις λειτουργούν πραγματικά. Όταν δύο αγορές διαθέτουν επαρκή μεταφορική ικανότητα, οι μεγάλες και επίμονες αποκλίσεις τιμών περιορίζονται, επειδή η ενέργεια μετακινείται προς την ακριβότερη αγορά. Όταν οι αποκλίσεις παραμένουν για πολλές ώρες, αυτό υποδηλώνει συχνά συμφόρηση ή ανεπαρκή διασύνδεση. Η επιτυχία της ελληνικής στρατηγικής μπορεί επομένως να αποτιμηθεί και από το κατά πόσο η χώρα ενσωματώνεται βαθύτερα στον ευρωπαϊκό σχηματισμό τιμών.
Ένας ακόμη πιο απαιτητικός δείκτης είναι η ανθεκτικότητα σε ακραίες συνθήκες. Η δικτυακή ισχύς αποκτά μεγαλύτερη αξία όταν διατηρείται σε περίοδο υψηλής ζήτησης, διακοπής άλλης πηγής ή τεχνικής βλάβης. Ένα σύστημα που λειτουργεί εντυπωσιακά σε κανονικές συνθήκες και αποδιοργανώνεται με την πρώτη σοβαρή διαταραχή έχει μικρότερη στρατηγική αξία. Για την Ελλάδα, η ανάπτυξη πολλαπλών σημείων εισόδου και περισσότερων διεθνών ηλεκτρικών συνδέσεων δημιουργεί τον αναγκαίο πλεονασμό, όμως η αξιοπιστία τους πρέπει να εξετάζεται σωρευτικά και όχι έργο προς έργο.
Η πιο ενδιαφέρουσα μέτρηση, τέλος, αφορά το κόστος παράκαμψης της Ελλάδας. Η δικτυακή θέση αποκτά στρατηγική βαρύτητα όταν ένας οικονομικός δρων που επιθυμεί να αποφύγει την ελληνική διαδρομή υποχρεώνεται να χρησιμοποιήσει ακριβότερη, μεγαλύτερη ή λιγότερο ασφαλή εναλλακτική. Όσο χαμηλότερο είναι το κόστος της παράκαμψης, τόσο μικρότερη είναι η πραγματική επιρροή του κόμβου. Η επιτυχία της ελληνικής πολιτικής θα φανεί όταν η χρήση ελληνικών δικτύων αποτελεί για ολοένα περισσότερες περιφερειακές συναλλαγές την οικονομικά λογική επιλογή.
Με αυτό το κριτήριο, η Ελλάδα βρίσκεται σήμερα σε μια ενδιαφέρουσα ενδιάμεση φάση. Έχει αποκτήσει πολύ περισσότερα στοιχεία δικτυακής κεντρικότητας από όσα διέθετε πριν από μία δεκαετία: καθαρές εξαγωγές ηλεκτρισμού, περισσότερες πύλες φυσικού αερίου, δεύτερη ελληνοβουλγαρική σύνδεση, σχεδιαζόμενο GRITA 2, GSI, αυξανόμενη παραγωγή ΑΠΕ και ισχυρότερη θέση στους βαλκανικούς διαδρόμους. Ταυτόχρονα, το ποσοστό ευρωπαϊκής ηλεκτρικής διασυνδεσιμότητας παραμένει γύρω στο 6,1%, η ανάγκη αποθήκευσης είναι μεγάλη και η πραγματική κεντρικότητα ορισμένων έργων θα κριθεί μόνο όταν αυτά λειτουργήσουν και αποκτήσουν σταθερές ροές.
Η διάκριση έχει ιδιαίτερη αξία για την ελληνική στρατηγική, γιατί επιτρέπει τη μετάβαση από την επικοινωνία στη διοίκηση. Αν η χώρα γνωρίζει με ποια κριτήρια αξιολογείται η ενεργειακή της θέση, μπορεί να ιεραρχεί διαφορετικά τις επενδύσεις. Ένα νέο έργο που προσθέτει ήδη άφθονη ονομαστική χωρητικότητα μπορεί να έχει μικρότερη αξία από μια εσωτερική ενίσχυση που αφαιρεί κρίσιμο σημείο συμφόρησης. Μια μονάδα αποθήκευσης μπορεί να αυξήσει περισσότερο την εξαγωγική δυνατότητα από μια πρόσθετη μονάδα παραγωγής. Μια δεύτερη διασύνδεση μπορεί να είναι σημαντική κυρίως επειδή προσφέρει εφεδρεία σε μια ήδη μεγάλη αγορά.
Έτσι διαμορφώνεται και μια αυστηρότερη έννοια της ελληνικής ενεργειακής ισχύος. Θα μπορεί να θεωρείται πραγματικά ισχυρή όταν οι ροές είναι επαναλαμβανόμενες και αμφίδρομες, όταν η διαθέσιμη διασυνοριακή χωρητικότητα αυξάνεται σταθερά, όταν τα σημεία συμφόρησης μειώνονται, όταν οι υποδομές διατηρούν τη λειτουργία τους υπό πίεση, όταν η αγορά αποκτά μεγαλύτερη ρευστότητα και όταν η παράκαμψη του ελληνικού χώρου γίνεται οικονομικά λιγότερο ελκυστική.


Πρόσφατα σχόλια